


Hoy esta edición se publica con el apoyo de Finizens, que patrocina este espacio porque creemos en lo mismo: educación, transparencia y finanzas al alcance de todos.
Si me lees desde hace tiempo, sabes (y si no, lo sabes ahora) que desde hace años tengo una espinita clavada: incorporar inmobiliario a mi cartera.
Algo parecido a esa “tierra” de la que hablábamos en el post anterior sobre la cartera Talmud. Activos reales, tangibles, que históricamente han protegido bien frente a la inflación y han aportado estabilidad a largo plazo.
Durante mucho tiempo le he dado vueltas a tooooodas las opciones posibles.
Alquiler tradicional en ciudad.
Alquiler vacacional en el pueblo.
Una casa rural.
Garajes en subastas.
Trasteros.
De todo. Mi cabeza siempre está rulando ideas nuevas. Siempre.
Pero cuando me paro a reflexionar de verdad empiezo a ver claro que hay algo que no termina de encajar conmigo…
No me gusta tener cosas tangibles. NO. Súmale, además, que me gusta (y mucho) la idea de poder tener libertad de movimiento el día de mañana.
No quiero dolores de cabeza. No quiero llamadas porque se ha estropeado el microondas… La gente, en general, suele caerme bastante mal (sin ánimo de generalizar ni ofender a nadie). Soy un poco antisocial en ese sentido.
Aquí entra una anécdota muy personal que explica bastante bien por qué pienso así… te la cuento para que me conozcas un poco más.
Mis padres compraron un piso el mismo año en que yo nací. Siempre estuvo alquilado, además por habitaciones (extra de rentabilidad). Durante muuuchos años, esos alquileres pagaron (prácticamente) toda la hipoteca.
Mi padre siempre me ha dado bastante la chapa con esto, y con razón.
Treinta años alquilado dan para muuuuchas anécdotas. De hecho, los últimos 4-5 años se lo gestionaba yo misma para que se despreocuparan ellos un poco de esta parte. Y precisamente el último alquiler terminó con el piso totalmente destrozado (por eso fue el último básicamente); y fue el que me quitó definitivamente las ganas de dar ese paso: comprar para alquilar.
¿Significa esto que el inmobiliario directo sea mala inversión? No.
¿Significa que a todo el mundo le vaya a pasar lo mismo? Tampoco.
Pero en mi psicología como inversora, esa experiencia dejó huella. Podría quedarme con treinta años de picos y palas… pero no. Me quedo con el último mes, la llamada de la policía de madrugada y el piso destrozado.
Así funciona la mente humana, nos guste o no.
Y a partir de ahí entendí algo importante: Invertir NO va solo de si algo es rentable o no. Va de si encaja contigo, con tu forma de vivir, de pensar y de estar tranquila.
El inmobiliario directo puede ser una grandísima inversión, y lo ha sido históricamente para muchísima gente (no hay que autoengañarse). Incluso para mi padre lo ha sido con ese inmueble, echando la vista atrás. Pero también exige presencia, gestión, toma de decisiones constantes y una cierta tolerancia a la “fricción” del día a día.
Y ahí es donde, siendo honesta conmigo misma, empiezo a sentir rechazo.
Así que la pregunta no era si quería inmobiliario o no, porque eso lo tenía claro, sino cómo quería incorporarlo a mi cartera.
Y ahí es donde entran los REITs.
Porque a través de ellos sigo teniendo exposición a activos inmobiliarios reales, pero desde una lógica completamente distinta. Una lógica mucho más alineada con cómo invierto y sobre todo, con cómo quiero vivir.
Cuando inviertes a través de REITs no compras pisos concretos ni locales individuales. Compras participaciones en empresas que poseen, gestionan y explotan activos inmobiliarios de forma profesional, diversificada y a gran escala. Accedes al inmobiliario como activo, pero sin asumir la gestión directa que tanto me echa para atrás.
Ojo, con su cara B también: no deja de ser renta variable. No es esa “tierra” que hablamos en la cartera Talmud.
¿Cómo implementarlo en cartera? En mi caso, hace unos meses decidí hacerlo a través de un ETF. En MI caso personal, NO tengo tiempo para analizar empresas y decidirme por una (o varias), en cuanto a REITs se refiere, sinceramente. Y prefiero hacerlo así.
El ETF que he incorporado a mi cartera es el VanEck Global Real Estate UCITS ETF, con ticker $TRET (ISIN: NL0009690239).
Ahora te cuento un poquito más para que lo conozcas…
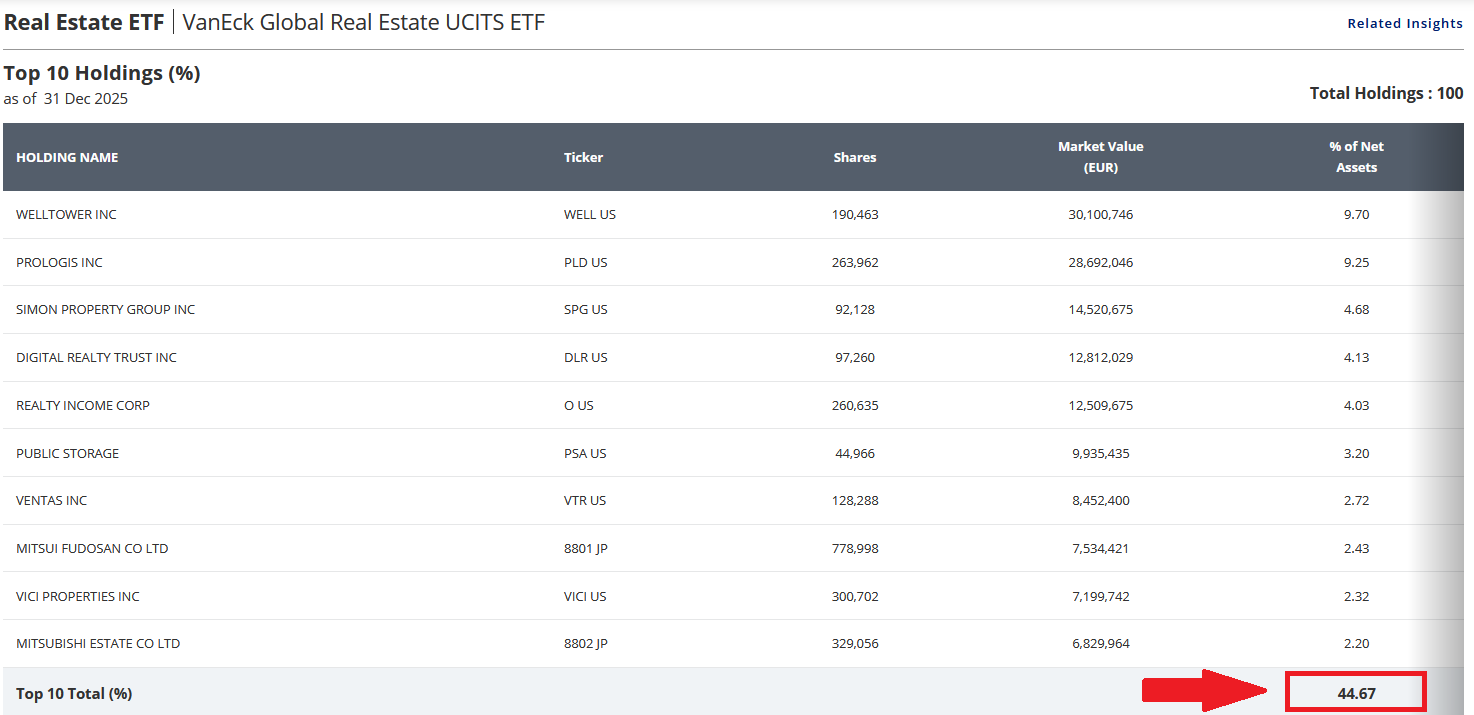
Es un ETF que replica el índice GPR Global, con una cartera de unas 100 compañías inmobiliarias cotizadas de todo el mundo y un TER del 0,25%.
Las diez principales posiciones concentran cerca del 45 % del peso, algo habitual en este tipo de índices. Por curiosidad, la española Merlin Properties también está presente, aunque con un peso pequeñito (menos del 1%).
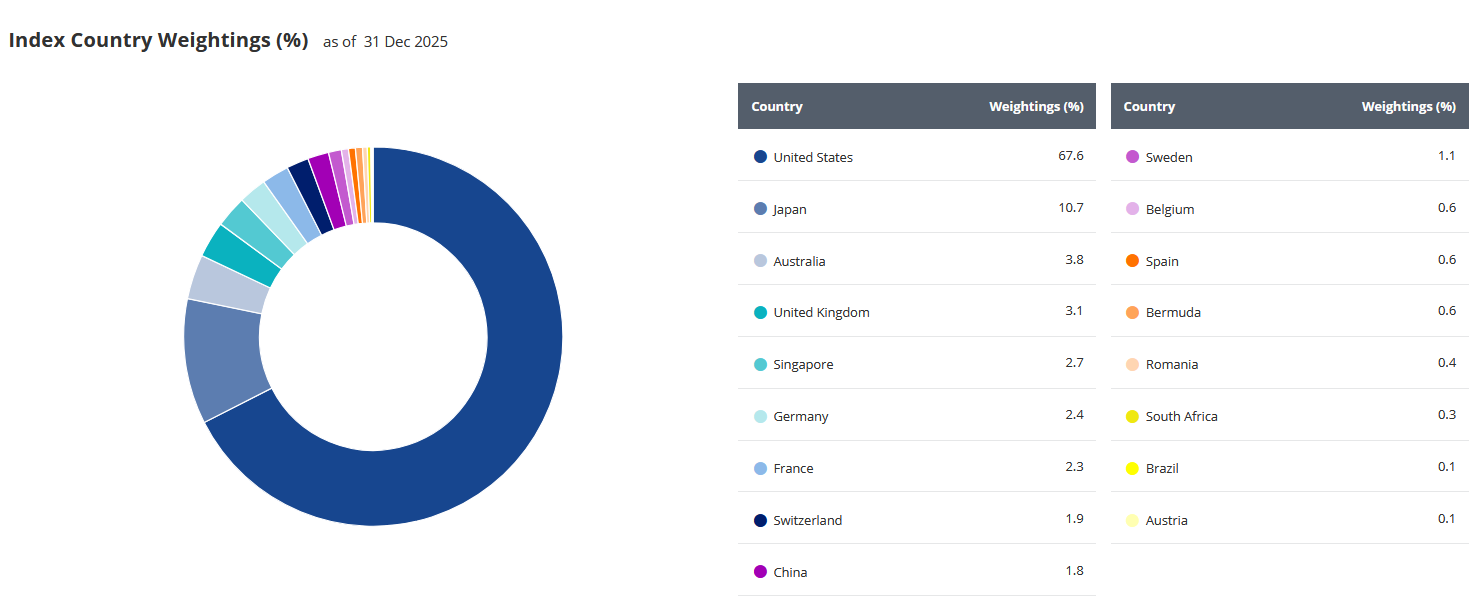
A nivel geográfico, más del 65 % de las empresas tienen su sede en Estados Unidos. OJO: Esto NO significa que toda la actividad esté concentrada allí, importante. Si no que la sede de las compañías está en USA (piensa en Inditex, tiene sede en España, pero está en toooooodo el mundo).
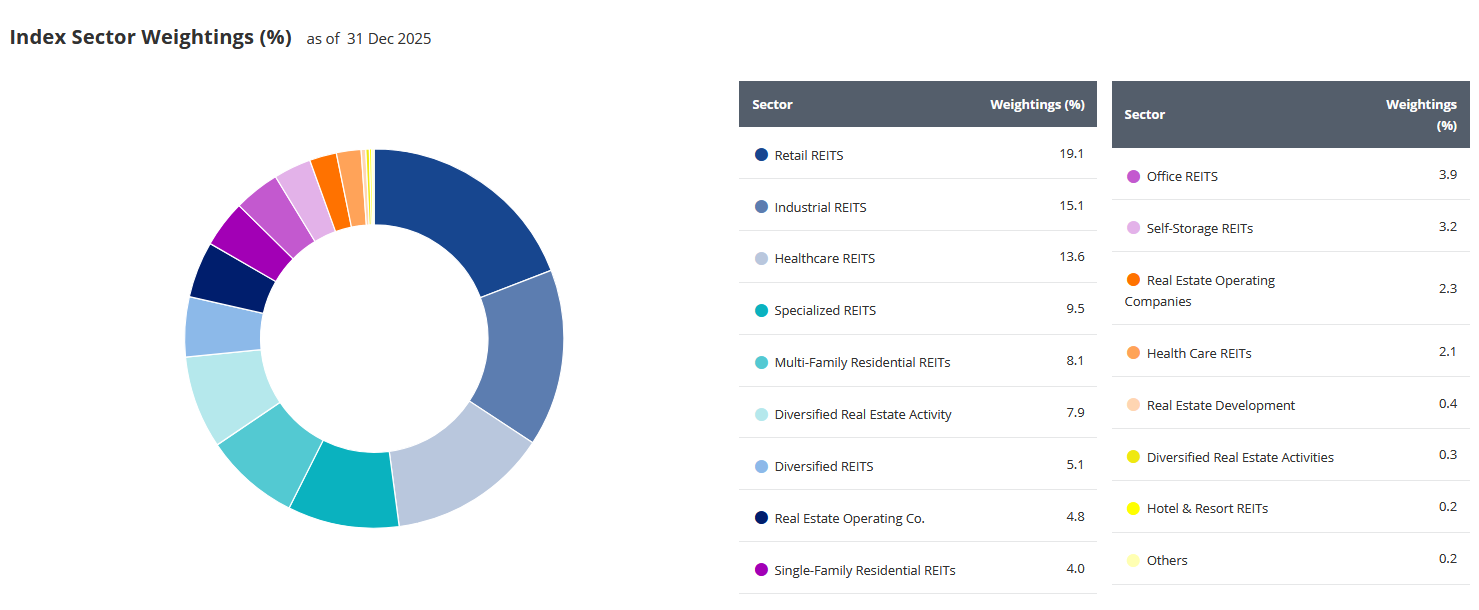
Sectorialmente, la diversificación es uno de los puntos que más me gusta: Industrial, retail, salud, residencial, almacenamiento, data centers… distintos tipos de inmobiliario, distintos motores de crecimiento. Y pocas oficinas, que eso también me gusta, mucho.
El ETF reparte dividendos de forma trimestral. En el momento en que escribo esto, la rentabilidad por dividendo ronda el 3,6 %, aunque, como siempre, dependerá del momento en el que estés leyendo esto.
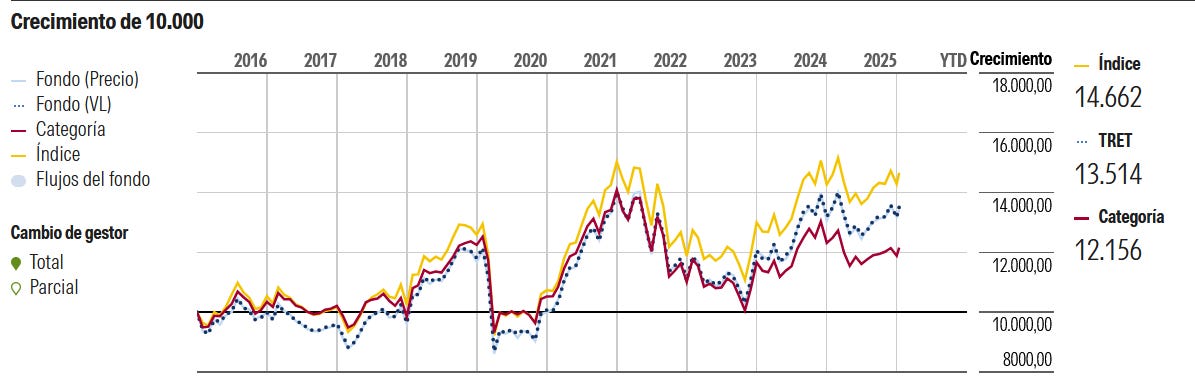
En los últimos años se ha movido en una horquilla bastante estable, algo coherente con el tipo de activo.
Además, el ETF está domiciliado en Países Bajos.
Esto no cambia cómo tributamos en España, pero sí es relevante a nivel estructural: permite aplicar convenios de doble imposición, algo especialmente importante en un activo que reparte dividendo de forma recurrente. El 15% que retiene de más, se puede recuperar en la declaración de la renta.
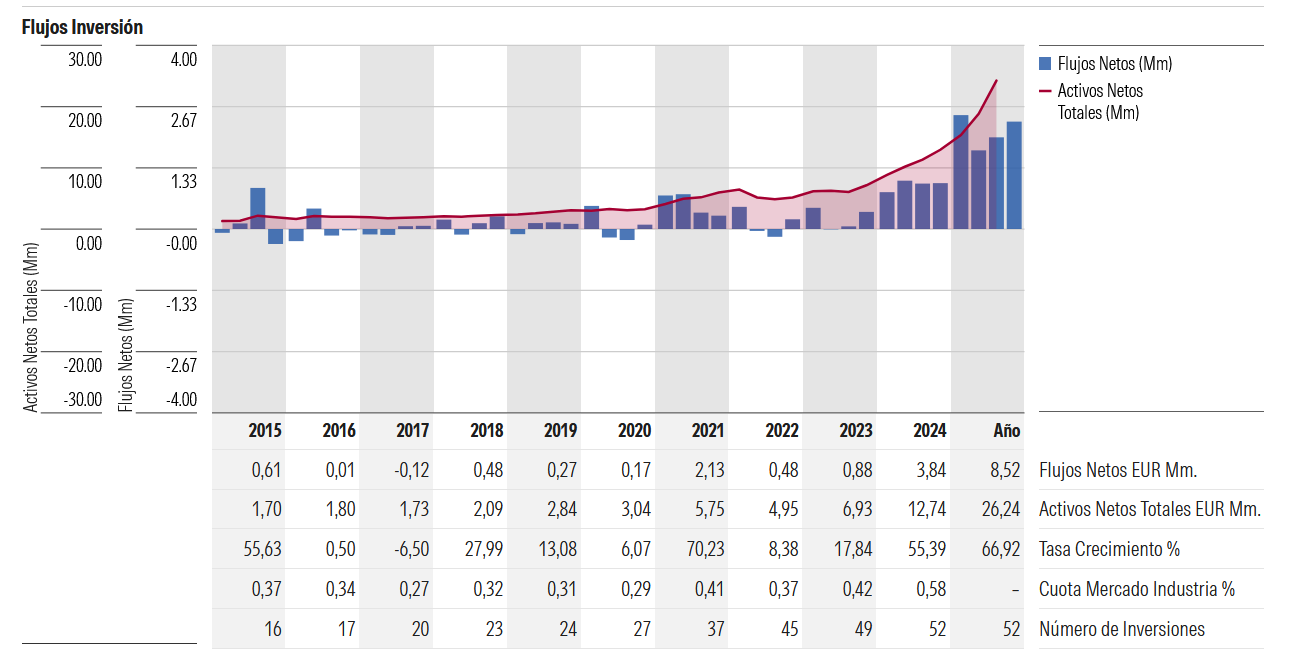
*Info extra: Si miramos los datos de Morningstar, este ETF no ha sido siempre un producto especialmente popular. Durante años (2015-2021) los flujos fueron modestos e irregulares. Sin embargo, a partir de 2022 se aprecia un cambio claro: las entradas de capital se vuelven más consistentes y los activos bajo gestión empiezan a crecer de forma sostenida. No es un pico puntual ni una moda de un solo año, sino un interés creciente. Aun así, sigue siendo un ETF de tamaño contenido, lo que refuerza la idea de que todavía no está masificado.
En cuanto a su evolución y por ir terminando, la comparto por si fuera de tu interés (que estoy convencida que llegados a estas alturas quieres verlo):
¡Espera, antes de terminar!
Este tipo de decisiones —incorporar un ETF concreto, añadir una nueva pata a la cartera o ajustar pesos— solamente tienen sentido si forman parte de una visión global.
Un ETF por sí solo NO hace una cartera, igual que una buena idea aislada no hace una buena estrategia.
Si te interesa aprender cómo construir una cartera de ETFs, con criterio y coherencia, tengo un episodio del podcast junto con Santiago Trigo, en donde hablo precisamente de eso: de cómo construir una cartera completa y no de acumular productos sin orden y sin sentido.
👉 Enlace directo al episodio del podcast sobre ETF’s
Y si te gusta leer, y prefieres profundizar a tu ritmo, con calma y desde cero, mi amigo Luis Ángel, del proyecto Salud Financiera tiene un libro que creo que puede interesarte: De cero a inversor en ETFs. Es una lectura clara y práctica para entender cómo funciona este producto y cómo encajar cada pieza dentro del conjunto.
👉 Enlace directo al libro “De cero a inversor en ETFs”
¡Nos leemos el próximo domingo!
Me E-N-C-A-N-T-A-R-Í-A leerte en comentarios, ¿Tú inviertes en inmobiliario? ¿Si es así, cómo lo haces? ¿Conocías este ETF de reparto? ⤵️
Dividendos atractivos, pero ojo con la fiscalidad y la reinversión. No siempre es lo más eficiente a largo plazo.
Para Vicente López, nadie te obliga a leer nada , si no te gusta ya sabes lo que hay que hacer, pero respeta el trabajo de los demás. Como dicen en mi tierra 🌎,ALARGATEEEEEEEEE